Avanza
- 2.97K Recensioner
- 3,1
- Utvecklare
- Avanza Bank AB
- Släppt
- 25 mars 2011
Skärmdumpar
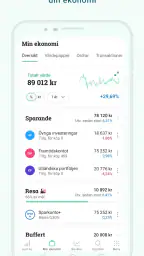
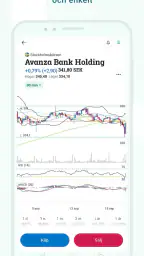
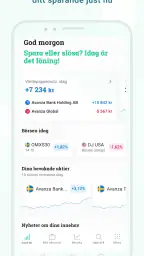
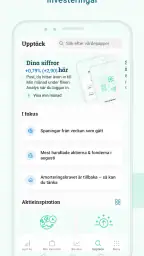
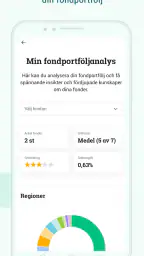
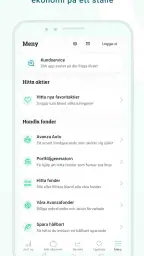
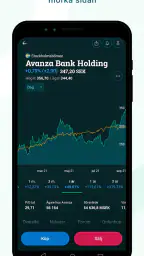
När jag använder Avanza i vardagen känns det först och främst som ett verktyg för att hålla ordning på sparande och investeringar utan att behöva sätta mig framför en dator. Jag kan följa mitt innehav, läsa nyheter och genomföra affärer från mobilen, vilket passar särskilt bra när jag vill göra en snabb kontroll mellan två andra ärenden. Samtidigt är det här en app som kräver mer eftertanke än många andra ekonomiappar. Det är enkelt att öppna appen av gammal vana, men beslut om pengar bör inte tas lika snabbt som man läser en notis.
Jag tycker därför att Avanza passar bäst för den som vill samla sitt sparande och sin handel på ett ställe, men som också accepterar att appen inte ersätter ett eget ekonomiskt omdöme. Den är gratis, utvecklad av Avanza Bank AB och placerad i kategorin ekonomi. Den har funnits sedan våren 2011, vilket märks i att den försöker täcka flera delar av en investerares vardag snarare än bara visa ett kontosaldo.
Så fungerar Avanza i ett delat hushåll
Ett realistiskt exempel är en familj där en vuxen har Avanza på sin egen telefon och ibland visar partnern hur ett sparande utvecklas. På morgonen kanske jag öppnar appen för att se hur marknaden rört sig, och på kvällen kan jag tillsammans med min partner gå igenom om månadssparandet fortfarande passar våra mål. Appen blir då ett underlag för samtal, inte ett gemensamt konto som alla i hushållet bör använda fritt.
Det är en viktig skillnad. När jag visar en portfölj på skärmen kan jag dela information utan att lämna över kontrollen över kontot. Jag skulle inte logga in på en annan persons konto från en delad mobil, och jag skulle inte heller låta en familjemedlem använda min inloggning bara för att det känns praktiskt. För ekonomi behöver man tydliga gränser mellan att titta tillsammans och att faktiskt kunna genomföra något.
Avanzas styrka i den situationen är att informationen är samlad. Jag kan växla mellan innehav och nyheter utan att först leta i flera olika tjänster. Det gör det lättare att prata om varför man sparar, hur länge pengarna ska ligga och vilken risk man faktiskt accepterar. Men samma tillgänglighet kan bli en nackdel om jag börjar kontrollera värdet för ofta. För ett hushåll med gemensamma mål är det klokare att bestämma när man följer upp sparandet än att låta varje marknadsrörelse styra humöret.
Min första användning och de viktigaste gränserna
Vid installation är det mest betydelsefulla inte att snabbt hitta en aktie eller fond, utan att förstå vilket konto och vilken person appen ska användas av. Jag ser Avanza som personlig bankåtkomst, även när sparandet i praktiken ingår i familjens ekonomi. Varje vuxen bör därför ha sin egen inloggning och sin egen telefon eller åtminstone en tydligt avgränsad användning.
På en mobil som flera personer använder blir skärmlås, utloggning och försiktighet kring visade saldon extra viktiga. Jag skulle undvika att lämna appen öppen på köksbordet och vara försiktig med skärmdumpar, särskilt om de visar konton, innehav eller annan privat information. Det handlar inte om att göra vardagen krånglig, utan om att skilja mellan familjens ekonomiska planering och varje persons personliga åtkomst.
En annan gräns gäller barn och tonåringar. PEGI 3 beskriver appens åldersklassning, men det betyder inte att ett barn automatiskt är redo att använda en investeringsapp eller förstå konsekvenserna av en affär. Jag skulle hellre använda appen som stöd för ett samtal om sparande än låta ett barn trycka runt själv på en vuxens konto. Ålder, mognad och ansvar är viktigare än själva åldersmärkningen.
Det är också värt att skilja på att läsa och att agera. Att öppna en nyhet eller kontrollera utvecklingen är en sak. Att köpa eller sälja något är en annan. I ett hushåll kan två personer prata om samma beslut, men den som äger kontot bör vara den som själv bekräftar det. Den enkla regeln minskar risken för missförstånd när man använder en mobil tillsammans.
Att samordna sparandet utan att blanda ihop konton
Jag tycker att Avanza fungerar bäst i ett hushåll när man använder den som en gemensam samtalsyta, men inte som en gemensam inloggning. Ett par kan till exempel bestämma att man en gång i månaden går igenom sparandet tillsammans. Den ena personen öppnar sitt konto och den andra kan ställa frågor, medan båda håller sig till den plan de redan kommit överens om.
Det här arbetssättet är mer användbart än att reagera på varje nyhetsrubrik. Nyhetsdelen kan ge sammanhang kring marknaden och de bolag eller fonder man följer, men jag försöker läsa den som bakgrund och inte som en automatisk köporder. Min praktiska metod är att först fråga vad nyheten faktiskt förändrar för den långsiktiga planen. Om svaret är “ingenting just nu” behöver jag inte göra en affär bara för att appen gjorde informationen lättillgänglig.
Ett konkret tips är att skilja på tre olika ärenden när jag öppnar appen: kontrollera läget, läsa information och genomföra en affär. Om jag bara vill se hur sparandet ligger till behöver jag inte samtidigt fatta beslut. Den uppdelningen är särskilt värdefull när mobilen används under stress, på bussen eller sent på kvällen. En liten paus mellan information och handling kan vara mer värdefull än ännu en marknadsuppdatering.
För hushåll med olika erfarenhetsnivåer är det också klokt att använda vardagliga mål i stället för att bara prata om procent och kursrörelser. Jag kan exempelvis diskutera buffert, framtida boende eller långsiktigt sparande med min partner utan att göra varje samtal till en analys av marknaden. Avanza visar verktygen och informationen, men det är familjen som behöver bestämma vad pengarna ska användas till och hur mycket osäkerhet som känns rimlig.
Nyheter, innehav och den mentala kostnaden
Att kunna läsa nyheter nära sitt innehav är praktiskt. När jag ser att något har hänt kan jag snabbt gå vidare och undersöka hur det relaterar till det jag äger. Det sparar tid jämfört med att växla mellan en bankapp, en separat nyhetstjänst och en annan plats för portföljen. För den som följer marknaden regelbundet är den samlingen en påtaglig fördel.
Men jag märker också en mental kostnad: ju enklare det är att kontrollera portföljen, desto större är risken att jag gör det utan ett tydligt syfte. En familj som försöker bygga ett långsiktigt sparande kan må sämre av att följa dagliga svängningar än av att bara kontrollera planen med jämna mellanrum. Därför skulle jag rekommendera att man bestämmer en rutin i förväg, exempelvis att följa upp mål och fördelning vid ett planerat tillfälle i stället för varje gång en notis eller rubrik väcker oro.
Det här är också en anledning till att jag inte ser appens nyheter som en ersättning för utbildning. Den som är ny på investeringar behöver förstå skillnaden mellan risk, tidshorisont och tillfälliga rörelser. Avanza kan göra det lättare att följa sina beslut, men den kan inte avgöra om ett beslut passar hushållets ekonomi. Den som vill ha helt automatiskt sparande utan att själv följa marknaden kan därför uppskatta en enklare sparlösning mer.
Vem bör använda den och vem bör välja något annat?
Jag skulle rekommendera Avanza till en vuxen som vill kunna handla med ett brett utbud, följa sitt innehav och läsa marknadsnyheter i samma app. Den passar också den som vill ha en mobil väg in till sitt sparande, men som är beredd att själv ta ansvar för planering och beslut. För ett par kan den fungera bra när båda respekterar att konton och åtkomst är personliga, samtidigt som sparmålen diskuteras gemensamt.
Den är mindre lämplig för den som vill att en tjänst ska fatta alla investeringsbeslut eller som lätt börjar agera på kortsiktiga rörelser. Den är inte heller ett bra verktyg för att låta flera familjemedlemmar dela samma inloggning. Om huvudbehovet bara är att se hushållets vanliga utgifter kan en traditionell bankapp med fokus på betalningar och budget vara mer relevant. Om målet i stället är att lära ett barn om pengar kan en pedagogisk sparlösning med tydligare utbildningsfokus vara enklare att börja med.
Jämfört med en vanlig bankapp upplever jag Avanza som mer inriktad på sparande och handel än på vardagsbetalningar. Jämfört med en renodlad handelsplattform känns den mer relevant för den som vill kombinera innehav, nyheter och löpande sparande i samma miljö. Den som behöver mycket avancerad analys, särskilda professionella arbetsflöden eller en helt avskalad vy kan däremot föredra ett annat verktyg. Valet beror alltså mindre på vilken app som är “bäst” och mer på hur mycket kontroll och eget ansvar man faktiskt vill ha.
Prestanda, version och förväntningar
Den aktuella versionen är 5.150.0 och appen kräver minst Android 8.0. För mig är det en praktisk detalj som bör kontrolleras innan installation på en äldre telefon, särskilt om mobilen ligger kvar som reservtelefon i hushållet. På en nyare enhet är tröskeln låg, men en familj som delar på äldre teknik bör inte utgå från att alla telefoner fungerar på samma sätt.
Avanza har över en miljon installationer och ett genomsnitt på 3,1 baserat på ungefär 7 700 betyg. Jag tolkar det som att appen har nått en stor användargrupp, men också att upplevelsen inte är problemfri för alla. Betyget säger inte exakt vad som händer på min telefon, men det påminner mig om att funktioner, inloggning och användarflöden kan upplevas olika beroende på enhet och förväntningar.
Jag uppskattar att appen är gratis att installera, men “gratis” bör inte blandas ihop med att investeringar saknar kostnader eller risk. Själva apppriset är en sak; ekonomiska beslut, villkor och eventuella kostnader kopplade till handel är en annan. Jag skulle alltid läsa vad som gäller för den tjänst och den affär jag tänker använda, i stället för att dra slutsatsen att allt är kostnadsfritt bara för att nedladdningen inte kostar något.
Min samlade bedömning för hushållet
Efter att ha använt Avanza som mobil följeslagare för sparande tycker jag att den gör ett bra jobb med att samla de viktigaste delarna av investeringsvardagen: innehav, nyheter och möjligheten att handla. Den är särskilt användbar när jag vill följa upp en plan utan att starta datorn. För ett hushåll blir den ännu mer värdefull när den används för att prata om mål och prioriteringar, inte för att flera personer ska dela åtkomst.
Min viktigaste rekommendation är att skapa tydliga rutiner: håll konton separerade, skydda telefonen, skilj mellan att läsa och att agera och bestäm när sparandet ska följas upp. De råden gör större skillnad än att öppna appen oftare. Jag skulle också vara försiktig med att låta en låg åldersklassning påverka bedömningen av om ett barn bör använda tjänsten själv. Ekonomiskt ansvar behöver växa med förståelsen.
Avanzas genomsnittliga betyg på 3,1 visar att den inte är en självklar fullträff för alla, och jag håller med om att den kräver mer eget omdöme än en enkel budgetapp. Ändå tycker jag att den är ett rimligt val för vuxna sparare som vill ha en samlad mobilupplevelse och kan hantera frestelsen att kontrollera marknaden för ofta. För mig är den bäst när den hjälper hushållet att följa en genomtänkt plan, inte när den får varje liten kursrörelse att kännas som ett akut beslut.
Höjdpunkter
- Tydlig översikt över portfölj
- konton och marknadsutveckling.
- Många fond- och aktiealternativ med smidiga köp och sälj.
- Courtageklasser kan passa både små och stora investerare.
- Bra bevakningslistor och prisnotiser för utvalda värdepapper.
- BankID gör inloggning och viktiga ändringar säkra och enkla.
Begränsningar
- Vissa avancerade orderfunktioner kan kännas begränsade för erfarna handlare.
- Avgifter och villkor varierar mellan kontotyper och bör kontrolleras noggrant.
- Marknadsdata i realtid kan kräva extra kostnad eller särskilt abonnemang.
- Appen kan upplevas som informationsintensiv för helt nya sparare.
- Kundservice och support är inte alltid tillgängliga utanför ordinarie tider.
Vanliga frågor
Vad är Avanza och vad kan jag använda appen till?
Avanza är en svensk spar- och investeringsapp där du kan följa marknaden, köpa och sälja aktier, fonder, börshandlade produkter och andra värdepapper. Appen ger även tillgång till portföljöversikt, kursinformation, nyheter, analyser och olika verktyg för att planera sparandet. Den passar både nybörjare och mer erfarna investerare, men investeringar innebär alltid risk.
Är Avanza gratis att ladda ner och använda?
Själva Avanza-appen är normalt gratis att ladda ner och använda, och det finns vanligtvis ingen fast månadsavgift för att ha ett konto. Däremot kan kostnader tillkomma när du handlar, exempelvis courtage, fondavgifter, valutaväxlingskostnader eller andra produktrelaterade avgifter. Kontrollera alltid den aktuella prislistan och villkoren innan du genomför en transaktion.
Är Avanza lämpligt för nybörjare inom sparande och investeringar?
Avanza kan vara ett bra alternativ för nybörjare eftersom appen samlar information, fondjämförelser, portföljöversikt och utbildande material på samma ställe. Det är relativt enkelt att komma igång med ett månadssparande eller köpa värdepapper stegvis. Samtidigt bör nya användare läsa på om risk, diversifiering och avgifter, eftersom värdet på investeringar kan både öka och minska.
Vilka kontotyper och sparformer finns hos Avanza?
Hos Avanza kan du vanligtvis välja mellan flera kontotyper, bland annat investeringssparkonto, aktie- och fondkonto samt kapitalförsäkring, beroende på dina behov och skattesituation. Du kan även spara i fonder, svenska och utländska aktier, ETF:er och andra investeringsprodukter. Villkor, beskattning och produktutbud kan ändras, så kontrollera aktuell information innan du öppnar ett konto.
Hur säkert är det att använda Avanza-appen?
Avanza använder säkerhetslösningar för inloggning och identifiering, och du behöver normalt använda BankID eller annan godkänd metod för att komma åt kontot. Trots detta är det viktigt att skydda mobilen, aldrig lämna ut koder och kontrollera att du använder den officiella appen från rätt appbutik. Kom också ihåg att kontosäkerhet inte eliminerar marknadsrisken i dina investeringar.


